結論、同じ金額でも、損失の痛みは利益の喜びより強く感じられる傾向がある
1万円得たときの喜びと、1万円失ったときの痛みは、金額としては同じでも、心理的な重さは同じではない。多くの実験で、損失の痛みは利益の喜びよりおよそ2倍前後強く感じられるという傾向が報告されている。これを「損失回避性向(loss aversion)」と呼ぶ。
この記事では、損失回避性向を示した理論の内容と、なぜ損失がそこまで重く感じられるのかという背景、そしてFXのトレード判断にどう影響するかを整理する。なお、含み益を早く確定し含み損を長く持ってしまう「いつ手放すか」の傾向については、別記事の処分効果で扱っている。この記事ではそれとは別の角度、「損失そのものの痛みの大きさ」を中心に扱う。
損失回避性向を示した理論
損失回避性向は、心理学者ダニエル・カーネマン(Daniel Kahneman)と経済学者エイモス・トベルスキー(Amos Tversky)が1979年に学術誌「Econometrica」で発表した論文「Prospect Theory: An Analysis of Decision under Risk」の中核をなす考え方の一つだ。
この理論では、人は利益・損失を「現在の資産額そのもの」ではなく、「ある基準点(参照点)からの変化」として評価するとされる。そして、損失側の変化は、同じ大きさの利益側の変化よりも心理的に重く評価される。この「損失の重さが利益の重さの何倍になるか」を表す指標が損失回避係数(loss aversion coefficient)で、複数の実験で2.0前後の値がよく引用される。つまり、1万円の損失は、1万円の利益のおよそ2倍の心理的な痛みを伴う、という推定値だ。
ここで確認しておきたいのは、この係数は実験ごとに幅があり(おおむね1.5から2.5程度の範囲で報告されている)、「必ず2倍」と固定された数字ではないという点だ。それでも、損失の痛みが利益の喜びより一貫して大きく評価されるという方向性自体は、多くの実験で繰り返し確認されている。
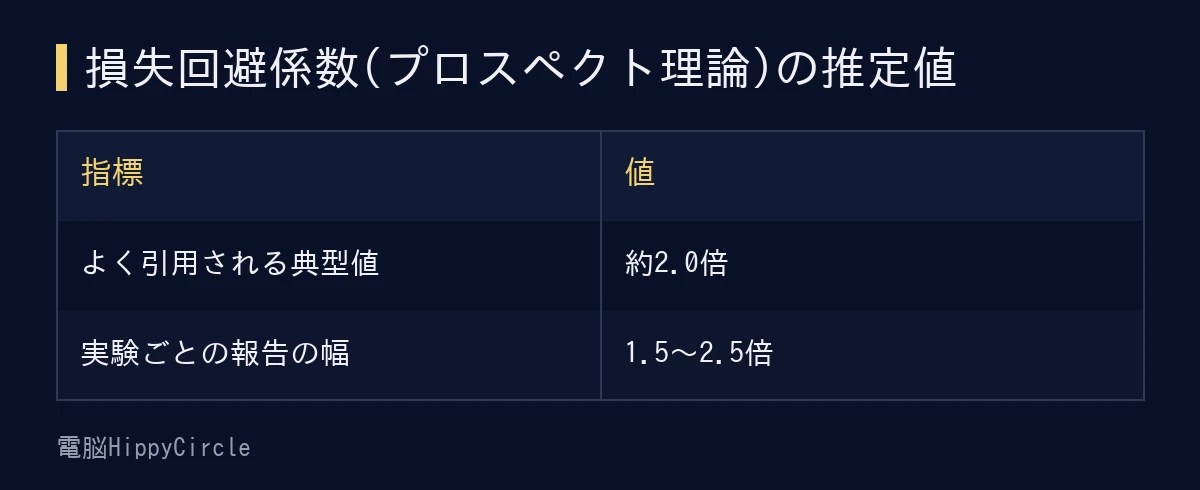
損失回避係数について、よく引用される典型値と実験ごとの報告の幅を表にまとめました。
なぜ損失がそこまで重く感じられるのか
プロスペクト理論では、人の価値判断を表すグラフ(価値関数)が、利益側では緩やかな曲線、損失側では利益側より急な傾きの曲線になるとされる。損失側の傾きが急であることが、同じ金額の変化でも損失の方を重く感じさせる理由だと説明される。
この傾きの違いは、進化的な背景からも説明されることがある。資源が限られた環境では、同じ量を得る機会より、同じ量を失う危険を避けることの方が生存に直結しやすい。そのため、損失に対して強く反応する心の仕組みが、利益に対して強く反応する仕組みより優先して備わっている、という考え方だ。この進化的な説明自体は検証が難しい仮説であり、確定した結論ではないが、理論を理解する補助として語られることが多い。
FXのトレードでは、損失回避性向は「損失を確定させる行為そのものへの強い抵抗感」として現れる。損切りが「痛い」のは、失う金額の大きさだけでなく、その金額が心理的に実際の2倍前後の重さで感じられているからだと考えると、損切りを避けたくなる気持ちの強さに、ある程度説明がつく。
FXでの具体例、痛みの大きさが判断をねじる場面
画像:Pixabay
架空の例で整理する。ある日のトレードで、10,000円の利益が出ているポジションと、10,000円の損失が出ているポジションを同時に抱えているとする。
- 利益ポジション、「10,000円の喜び」として評価される
- 損失ポジション、損失回避係数を2.0とすると、「20,000円分の重さ」として心理的に評価されてしまう
金額としては同じ10,000円でも、損失側の「重さ」が利益側のおよそ2倍だとすれば、損失ポジションを手放す決断の方が、利益ポジションを手放す決断よりはるかに強い心理的な抵抗を伴うことになる。この重さの非対称性が、損切りを遅らせる方向に働きやすい。
さらに、損失回避性向は損切り後の行動にも影響する。勝った直後にロットを増やしたくなる心理(ハウスマネー効果)とは逆に、損失を確定させた直後は「その痛みを早く打ち消したい」という感覚から、根拠の薄い取り返しのエントリーに向かいやすくなることがある。損失の重さそのものが、次の判断の質を下げてしまう可能性がある。
よくある失敗・注意点
- 損失の「痛み」を避けたいという感覚を、相場分析の結論と混同し、「損切りしたくないから、まだ下がらないはずだ」という根拠のない期待に変換してしまう
- 損失回避性向を「損失を絶対に出してはいけない」という意味だと誤読し、必要な損切りまで避けてしまう。理論が示すのは心理的な重さの傾向であり、損切りを避けるべきという結論ではない
- 損失回避係数の「2.0前後」という数値を、自分の損失額に当てはめて「心理的には2万円失った」と考え、実際の損益管理の数字と心理的な感覚を混同してしまう
- 損失を確定させた直後の「取り返したい」という感覚のまま、次のエントリーの根拠を十分に検討せずに取引してしまう
よくある疑問、損失回避性向への対策はある?
損失回避性向そのものを消すことは難しいとされているが、「痛みを感じている自分」と「判断している自分」を分けて扱う工夫は有効だと考えられている。たとえば、損切りの価格と理由をエントリー前に数値で書き出しておき、損失が出た場面ではその数値だけを確認して機械的に実行する運用は、痛みの大きさが判断に影響する余地を減らす方向に働く。
また、損失を確定させた直後にすぐ次のエントリーをしないルール(一定時間、あるいは1日の取引を止めるなど)を事前に決めておくことも、痛みを打ち消したいという感覚からの取り返し行動を防ぐ実務的な対策になる。
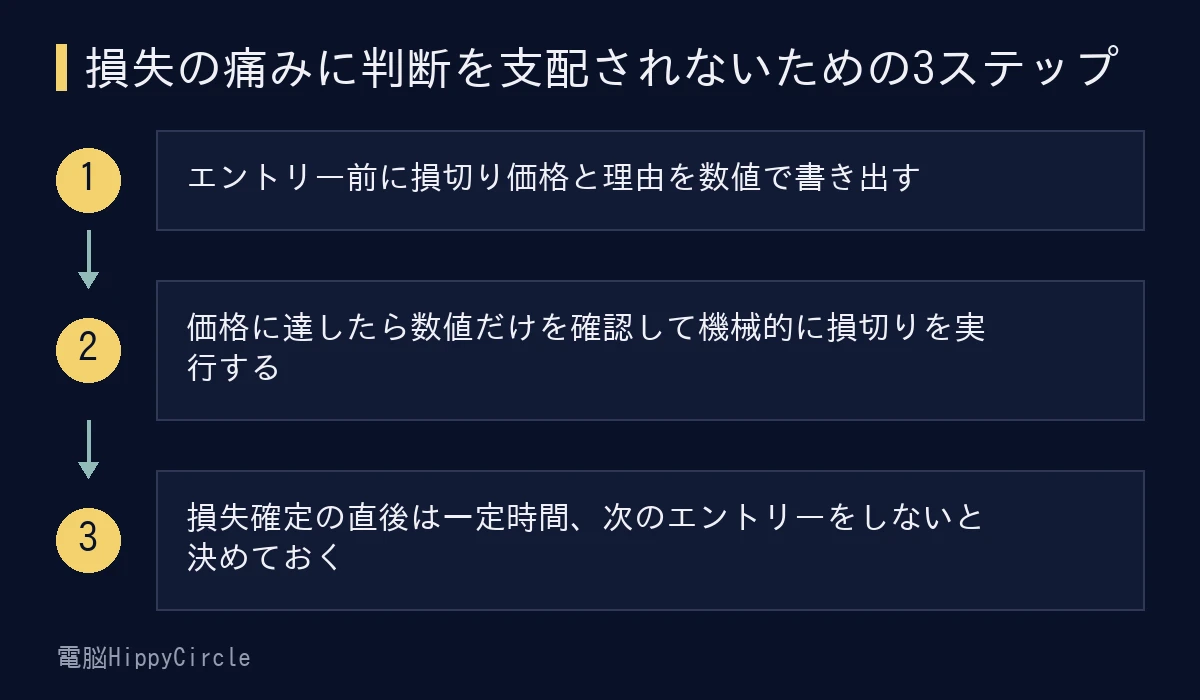
損失回避性向への実務的な対策として組みやすい3つのステップを図にまとめました。
よくある疑問、処分効果と損失回避性向はどう違う?
どちらもプロスペクト理論から説明される関連した現象だが、焦点が異なる。処分効果は「含み益は早く確定し、含み損は長く持ってしまう」という、ポジションを手放す”タイミング”の偏りを説明する。一方、損失回避性向は「同じ金額でも、損失の方が利益より重く感じられる」という、”痛みの大きさ”そのものを説明する。
処分効果は損失回避性向を含むいくつかの要因から起きるとされ、損失回避性向はその土台にある感じ方の非対称性にあたる。「なぜ損切りが遅れるのか」を理解するには処分効果の記事、「なぜ損失がそこまで嫌なのか」を理解するにはこの記事、という形で読み分けると整理しやすい。
まとめ
損失回避性向は、同じ金額でも損失の方を重く感じてしまう、人間に共通する傾向だ。この重さの非対称性を知っておくことは、損切りへの抵抗感や、損失直後の取り返し行動の原因を理解する手がかりになる。
損切りの場面で強い抵抗を感じたときは、「この抵抗感は、損失額そのものの大きさではなく、損失という状態への心理的な重さから来ているのではないか」と一度立ち止まることが、感情と判断を分けるための第一歩になる。
FXは証拠金を上回る損失が生じるリスクがあります。本記事で紹介した理論・係数は実験室での意思決定課題を対象にしたものであり、FXでの再現性を保証するものではありません。本記事は心理的な傾向の理解を助ける情報提供であり、特定の売買手法や成果を保証するものではありません。
※本記事で紹介した研究は、以下の情報源を参照しています(2026年10月時点で確認)。
- Kahneman, D. & Tversky, A.「Prospect Theory: An Analysis of Decision under Risk」(Econometrica, 1979)
コメント