結論、含み益は早く確定し、含み損は引っ張ってしまう傾向には「処分効果」という名前がついている
含み益が出ているポジションは早めに利確したくなり、含み損が出ているポジションはなかなか損切りできない。これは意志の弱さの問題だけではなく、行動ファイナンスで「処分効果(disposition effect)」と呼ばれる、多くの投資家に共通して観察されてきた傾向だ。
この記事では、処分効果を実証した代表的な研究の内容と、なぜこの傾向が起きるのかという理論的な背景、そしてFXのポジション管理にどう向き合えばよいかを整理する。読めば、自分が含み損を引っ張ってしまうときに、それが性格の欠陥ではなく、人間に共通して起きやすい傾向だと理解できるようになる。
処分効果を示した代表的な研究
処分効果という言葉が広く知られるきっかけになったのが、カリフォルニア大学バークレー校のテランス・オディーン(Terrance Odean)が1998年に学術誌「Journal of Finance」で発表した論文「Are Investors Reluctant to Realize Their Losses?」だ。
この研究では、米国のある大手ディスカウント証券会社の個人投資家口座、約1万口座の取引記録を1987年から1993年までの期間で分析している。結果、投資家は含み益のポジションを14.8%の確率で利益確定する一方、含み損のポジションを損切りする確率は9.8%にとどまった。比率にすると1.5倍以上の差があり、含み益の方が明らかに早く手仕舞われていたことになる。
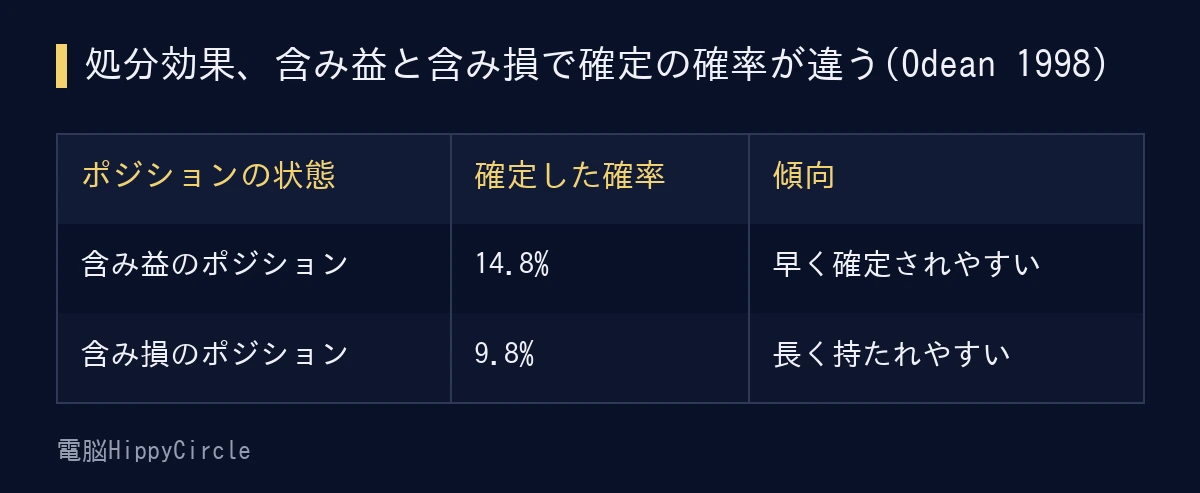
Odean(1998)の研究で報告された、含み益・含み損それぞれのポジションが確定された確率を表にまとめました。
さらにこの研究では、年末の税金対策による売却(含み損を年末に実現させて税負担を減らす動き)の影響を取り除いても、この傾向は変わらなかったと報告されている。つまり、税制上の合理的な理由だけでは説明できない、心理的な傾向だということだ。
ここで確認しておきたいのは、この研究の対象は米国の株式投資家であり、FXそのものを対象にした研究ではないという点だ。市場も商品も違うため、同じ数字がFXにそのまま当てはまるとは言えない。ただし、含み益と含み損で手放すタイミングの感覚が変わるという傾向自体は、FXのトレーダーの間でもよく語られる現象であり、理論的な背景は共通している。
なぜ含み益と含み損で判断が変わるのか
画像:Pixabay
処分効果の理論的な背景としてよく引用されるのが、心理学者ダニエル・カーネマンと経済学者エイモス・トベルスキーが1979年に発表した「プロスペクト理論」だ。
プロスペクト理論では、人は利益の局面ではリスクを避けたがり(手堅く得られる利益を早く確定したい)、損失の局面ではリスクを取りたがる(損失を確定させるより、取り返せる可能性に賭けたい)傾向があるとされる。含み益のポジションを早く利確したくなるのは「今の利益を失いたくない」という感覚、含み損のポジションを持ち続けてしまうのは「損失を確定させたくない、まだ戻るかもしれない」という感覚に対応する。
つまり、同じ「ポジションを閉じる」という行動でも、含み益の局面と含み損の局面では、脳が参照点(自分が基準にしている価格、多くの場合はエントリー価格)からの距離をリスクとして評価する仕方そのものが変わってしまう。損切りができないのは、単に根性がないからではなく、人間の意思決定の仕組みに組み込まれた傾向と向き合っているからだ、と捉えた方が実務的には対策を立てやすい。
さらに踏み込むと、参照点はエントリー価格一つに固定されているとは限らない。途中で含み益が大きく乗った後に反転したポジションでは、「エントリー価格」と「一番含み益が大きかったときの価格」という二つの参照点が同時に意識されやすく、後者を基準にすると、実際にはまだ利益が残っている場面でも「大きく損をした」ように感じてしまうことがある。この参照点のずれも、処分効果と合わせて語られることが多い関連現象だ。
FXでの具体例、同じ含み損でも扱い方が変わる
架空の例で整理する。米ドル/円を買いエントリーし、同じ100pipsの含み損を抱えた2つの場面を比べる。
- 場面A、エントリー直後に100pipsの含み損。「まだ入ったばかりだから」と損切りラインを広げて持ち続ける
- 場面B、一度50pipsまで含み益が乗った後、反転して100pipsの含み損。「さっきまで含み益だったのに」という感覚が強く、さらに持ち続けたくなる
どちらも「今、口座にとって100pipsの含み損がある」という事実は同じだが、そこに至る経路によって、損切りのしやすさが変わりやすい。これは、ポジションを評価するときの参照点が、エントリー価格だけでなく「さっきまで見えていた含み益」にもずれてしまうためだと考えられる。
含み益のポジションについても同様で、「せっかく出た利益を減らしたくない」という感覚から、本来もう少し伸ばせる場面でも早めに利確してしまうことがある。これもポジションそのものの分析ではなく、含み益という状態への反応として起きている可能性がある。
さらに、複数のポジションを同時に抱えている場面では、処分効果が一段と見えにくい形で表れることがある。たとえば、含み益のポジションと含み損のポジションを同時に持っているとき、先に手を付けるのは含み益の方で、含み損のポジションは「もう少し様子を見る」として後回しにされやすい。結果として、決済の順番そのものが、処分効果の影響を受けていることに気づきにくい。ポジションごとの決済理由を一つずつ言語化してみると、こうした順番の偏りが見えてくることがある。
よくある失敗・注意点
- 「損切りが遅いのは自分の意志が弱いせいだ」と精神論だけで片付けてしまい、注文設定や事前ルールの見直しという具体的な対策に進まない
- 処分効果を理由に「損切りは早ければ早いほど良い」と極端に振れてしまい、事前に決めた検証条件を無視して早すぎる損切りを繰り返す。処分効果が示すのは傾向であり、個別の損切りタイミングの正解を示すものではない
- オディーンの研究結果を「FXでも同じ数字が当てはまる」と誤読する。対象は米国株式投資家であり、FXに同じ比率が当てはまるかどうかは別の検証が必要
- 含み損のポジションだけに注目し、含み益のポジションを早く切りすぎている自分には気づかない。処分効果は利益側・損失側の両方に表れる
よくある疑問、損切りラインを機械的に決めれば処分効果は防げる?
逆指値(ストップロス)をエントリーと同時に設定し、価格に任せて自動的に決済する運用は、処分効果の影響を減らす方向には働きやすい。判断する場面そのものを減らせるためだ。
ただし、逆指値を設定していても、「価格がストップに近づくたびに設定を動かしてしまう」のであれば、対策としての意味が薄れる。処分効果への対策は、注文方法そのものより、「設定した条件を、含み損・含み益の状態に関わらず変更しない」という運用の一貫性があるかどうかに左右される。
よくある疑問、含み益を伸ばす練習は処分効果と矛盾しない?
含み益が乗ったポジションを利益確定せずに保有し続け、トレンドに乗って利益を伸ばす、という考え方自体は処分効果の議論と矛盾しない。処分効果が指摘しているのは「含み益だから早く確定したくなる」「含み損だから長く持ちたくなる」という、感情に引きずられた非対称な扱いであり、「事前に決めた条件に従って、含み益のポジションを計画的に伸ばすこと」はこれとは別の話だ。重要なのは、含み益・含み損どちらの場面でも、エントリー前に決めた条件に沿って判断しているかどうかだ。
条件別のまとめ
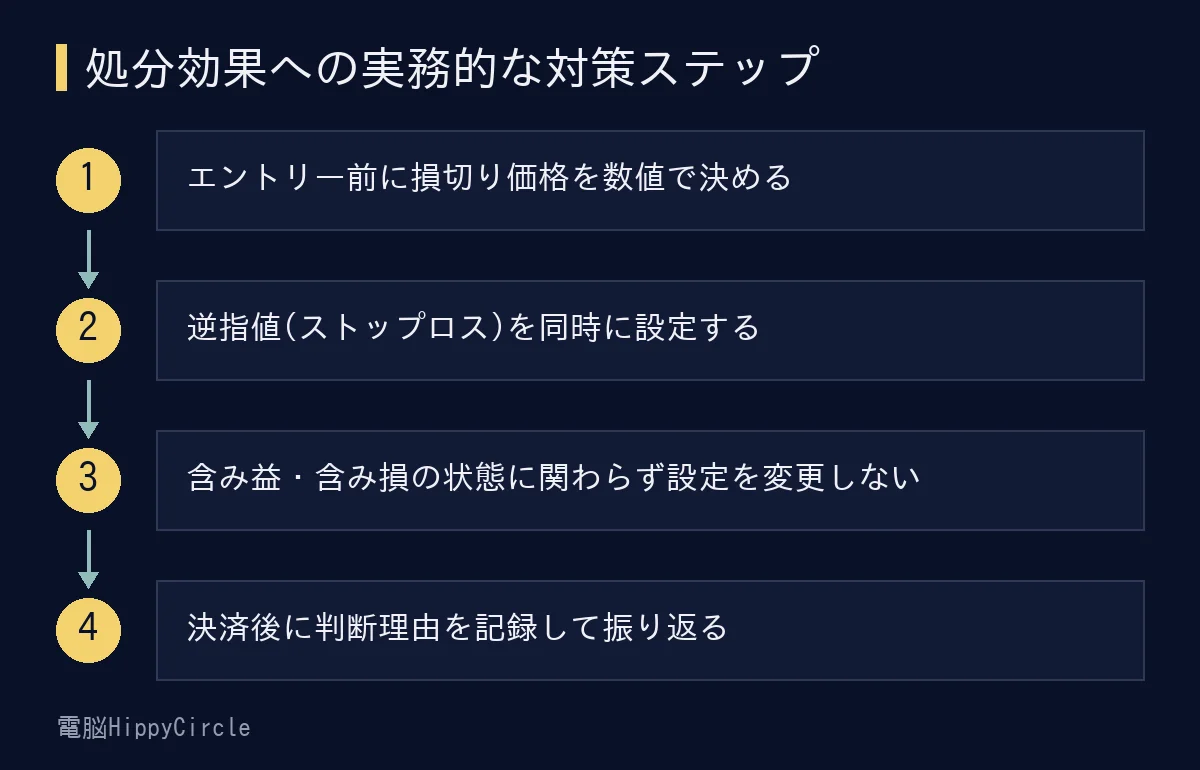
処分効果への対策として実務的に組みやすい4つのステップを図にまとめました。
含み損を引っ張りがちな人は、エントリー前に損切り価格を数値で決め、感情で変更しない仕組み(逆指値の設定、変更時の記録義務化など)を先に作っておくことが対策になりやすい。戦略的撤退の考え方で紹介している、損切り・見送り・休止をあらかじめ決めておく発想は、処分効果への実務的な対策としても機能する。
含み益を早く切りすぎる人は、利益確定のルール自体を「固定pips」ではなく「条件が崩れるまで保有する」形に見直すことで、感情による早すぎる利確を減らせる可能性がある。
いずれにしても、処分効果はFXで勝つための手法ではなく、自分の判断がどちらに偏りやすいかを知るための視点だ。含み損のポジションを見たときに「このポジションを今初めて見たとしたら、同じ判断をするか」と自問する習慣は、参照点に引きずられた判断を見つける手がかりになる。
FXは証拠金を上回る損失が生じるリスクがあります。本記事で紹介した研究は米国株式投資家を対象にしたものであり、FXでの再現性を保証するものではありません。本記事は心理的な傾向の理解を助ける情報提供であり、特定の売買手法や成果を保証するものではありません。
※本記事で紹介した研究・理論は、以下の情報源を参照しています(2026年10月時点で確認)。
- Odean, T.「Are Investors Reluctant to Realize Their Losses?」(Journal of Finance, 1998)
- Kahneman, D. & Tversky, A.「Prospect Theory: An Analysis of Decision under Risk」(Econometrica, 1979)
コメント