この記事の対象:日本の個人の税務を想定し、金融商品取引法に基づき登録された国内FX業者での取引を前提に説明します。
国内FXの利益は「総収入金額 − 必要経費」で計算します(国税庁タックスアンサーNo.1500、雑所得の計算式)。売買手数料のように取引に直接かかった費用は、計算明細書に専用の欄があります。それ以外の費用は、国税庁のFXのページに例示がなく、「FXの所得を得るために必要な費用か」と「私用と区分できるか」で判断することになります。
この記事では、法令と国税庁の説明で確認できる範囲と、判断が分かれる費用を分けて整理します。
経費の基本ルール:所得税法第37条
雑所得の必要経費は、所得税法第37条が基本のルールです。条文では、必要経費に算入するのは「総収入金額を得るため直接に要した費用の額」と、「その年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用の額」とされています。
国税庁のタックスアンサーNo.1521と1522には、FXの必要経費の例示はありません。ここから先は「条文の考え方に当てはめるとどうなるか」の整理で、最終的な判断は税務署や税理士の領域です。
経費にしても税額はいくら変わる?
経費の効果を、仮の数字で見てみます。年間損益が100万円で、経費が10万円あるケースです。
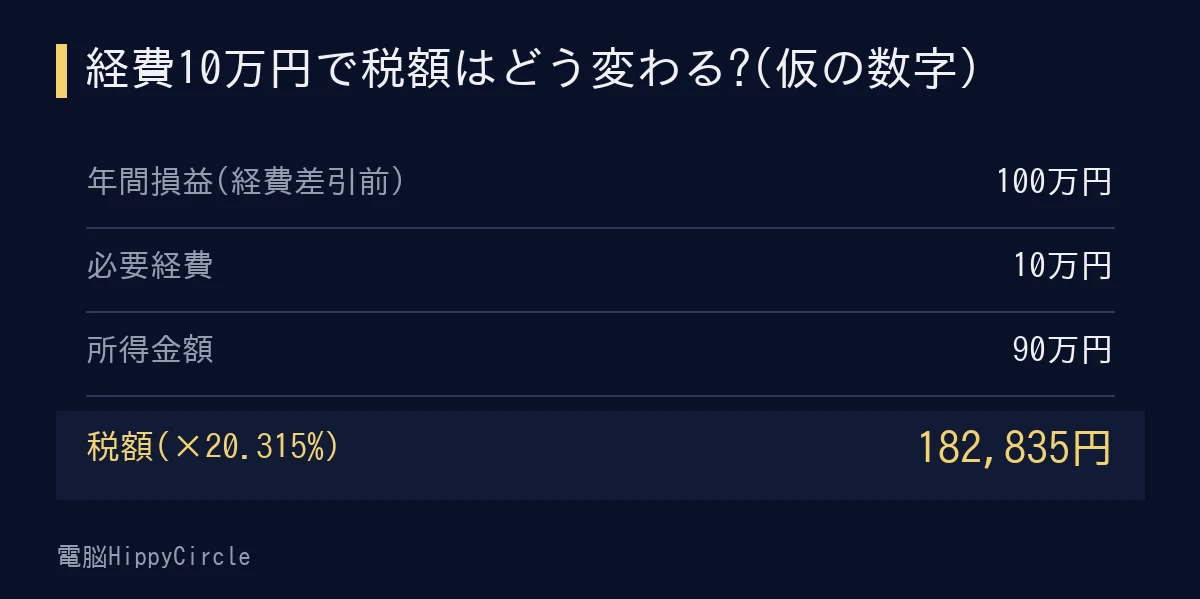
経費がなければ税額は1,000,000円×20.315%で203,150円です。10万円の経費を差し引くと182,835円になり、差は20,315円です。利益が出ている年に限れば、経費で戻るのは使った金額の約2割です。節税目的で買い物をすると、残りの約8割は自分の持ち出しになります。
税率は国税庁タックスアンサーNo.1521(所得税15%、復興特別所得税0.315%)と住民税5%の合計20.315%(2026年10月21日確認)。計算は経費以外の控除を考えない単純な例です。
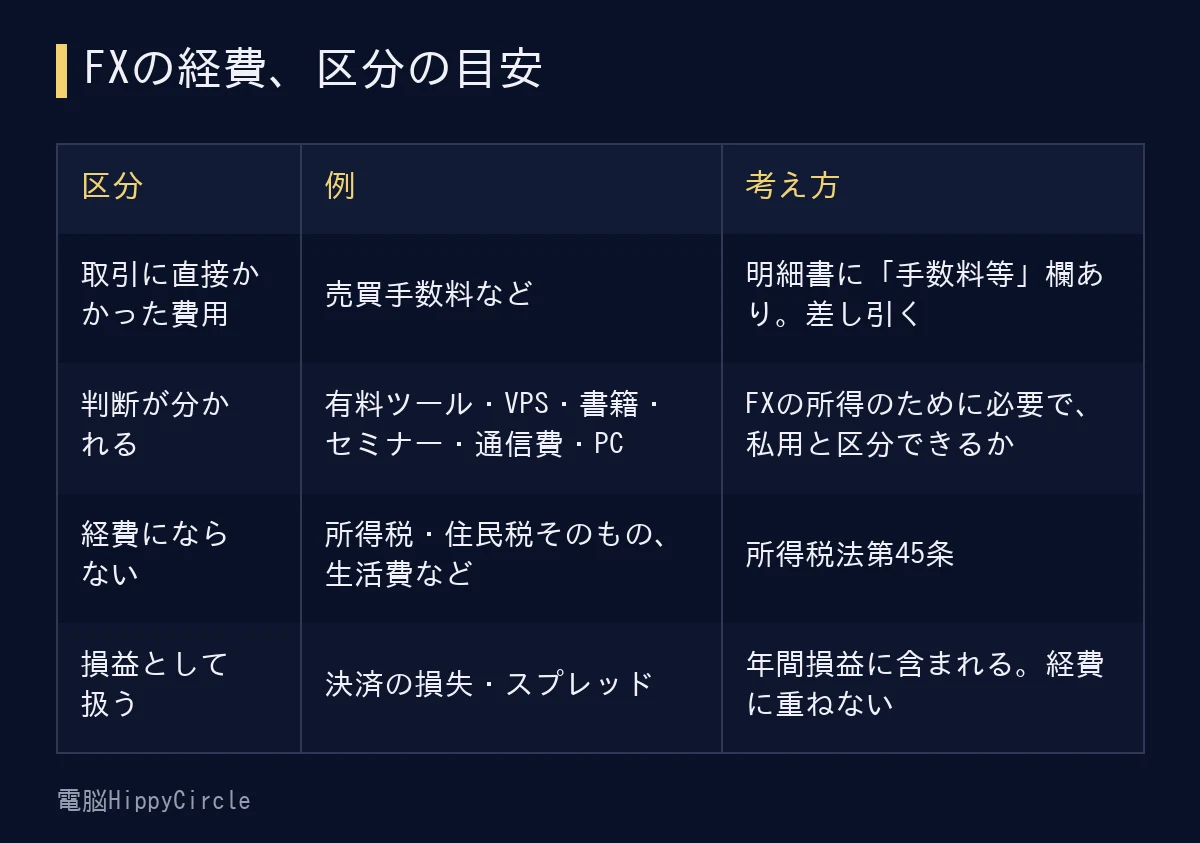
区分の目安
① 取引に直接かかった費用:差し引ける
売買手数料など、取引のために業者に払った費用は、計算明細書に「手数料等」の欄があります。年間取引報告書に手数料等の記載があれば、そのまま入力します。
なお、スプレッドは約定価格に織り込まれ、年間の損益の中に入っています。別に経費として足すと二重になります。決済で出た損失も、経費ではなく損益そのものです。
② 判断が分かれる費用
次のような費用は、FXの経費にできるかどうかが個別の事情で変わります。
- 有料のインジケーターやチャートツールの利用料
- VPS(取引用の仮想サーバー)の料金
- FXの書籍・セミナー代
- パソコン、スマートフォン、インターネットの通信費
- 税理士への報酬、会計ソフトの利用料
判断の軸は3つです。
- FXの所得を得るために必要か:条文の「直接に要した費用」「業務について生じた費用」に当たるか
- 私用と区分できるか:国税庁は事業所得の必要経費の説明で、家事上の経費は必要経費にならず、事業に必要な部分を明確に区分できる場合だけその部分を経費にできるとしています(タックスアンサーNo.1350)。FXは事業所得ではありませんが、考え方の目安になります
- 証拠が残っているか:領収書や請求書、利用明細を保管しておく(これは法令の確認ではなく、実務上の備えです)
1台のパソコンを仕事にも私用にも使う場合などは、FXで使った割合を合理的に区分できるかがポイントです。迷ったら、税務署か税理士に確認する方が安全です。
③ 経費にならないもの
- 所得税・住民税そのもの:所得税法第45条は、所得税と、道府県民税・市町村民税を、雑所得の計算上の必要経費に算入しないと定めています
- 加算税などのペナルティ的な税:第45条に、必要経費に算入しない定めがあります
- 生活費など家事上の経費:第45条
経費の入力先:ソフトでの扱い
freeeでは、FXの申告画面に「その他の経費」の入力欄があり、見出しと金額を3件まで入力できます(freeeヘルプより)。手数料は別の欄です。経費を入れる欄を使い分けましょう。ソフトの選択肢としてfreee会計 があります。
マネーフォワード クラウド確定申告では、仕訳を入力しても先物取引に係る雑所得の金額に反映されないと、FAQに書かれています。FXの数字は専用画面に入力する必要があります。ソフトごとの違いは「FXの確定申告ソフトの選び方」にまとめました。
まとめ
- FXの所得は「総収入金額 − 必要経費」。必要経費の基本は所得税法第37条
- 売買手数料は明細書に専用欄あり。スプレッドと決済の損失は損益に含まれ、経費に重ねない
- ツール・VPS・書籍・通信費などは判断が分かれる。FXに必要で、私用と区分できるかで考える
- 所得税・住民税そのものは経費にならない(所得税法第45条)
- 利益が出ている年でも、経費で戻るのは使った額の約2割。節税のためだけに使うのは本末転倒
申告の流れは「FXの確定申告のやり方」、税額の計算は「FXの確定申告、税金はいくらかかる?」をどうぞ。
※FX取引には為替相場の変動による元本を上回る損失が出る場合があります。
※本記事は一般的な情報を目的としたものです。個別の税務相談は税務署または税理士等の専門家にご確認ください。(2026年10月21日時点の公式情報をもとに作成)
コメント