この記事の対象:日本の個人の税務を想定し、金融商品取引法に基づき登録された国内FX業者での取引を前提に説明します。
結論:国内FXの損失が出た年は、確定申告した方がいいケースが多い
先に結論からお伝えします。国内FXの損失は、確定申告をしないと翌年以降に持ち越せません。損益通算・繰越控除という制度を使えば、損失を最大3年間繰り越して将来の利益と相殺できますが、これは「損失が出た年から毎年連続して申告し続けること」が条件です。申告しないままにしていると、将来利益が出たときに本来払わなくてよかった税金まで払うことになりかねません。
画像:Pixabay
今年FXで損失が出た。確定申告、した方がいい?
FX口座を使っていて、年間トータルでマイナスになった——そんな年、「利益が出てないんだから申告しなくていいでしょ」と考える人は少なくありません。
実はここに見落としがちなポイントがあります。国内FXの利益・損失は「先物取引に係る雑所得等」として申告分離課税の対象になり、損失には「損益通算」と「繰越控除」という2つの制度が用意されています(国税庁タックスアンサーNo.1521、No.1522、No.1523)。この記事では、この2つの制度の仕組みと、使うときの注意点を整理します。
損益通算できる範囲は「先物取引に係る雑所得等」の中だけ
損失が出た年に気になるのが「他の所得と相殺(損益通算)できないか」という点です。
国税庁のタックスアンサーNo.1522によれば、国内FXなどの「先物取引に係る雑所得等」の損失は、同じ区分に属する他の取引(他のFX口座、CFD取引、日経225オプションなどの先物取引)との損益通算が認められています。しかし、給与所得や事業所得など、区分が異なる所得とは相殺できません。
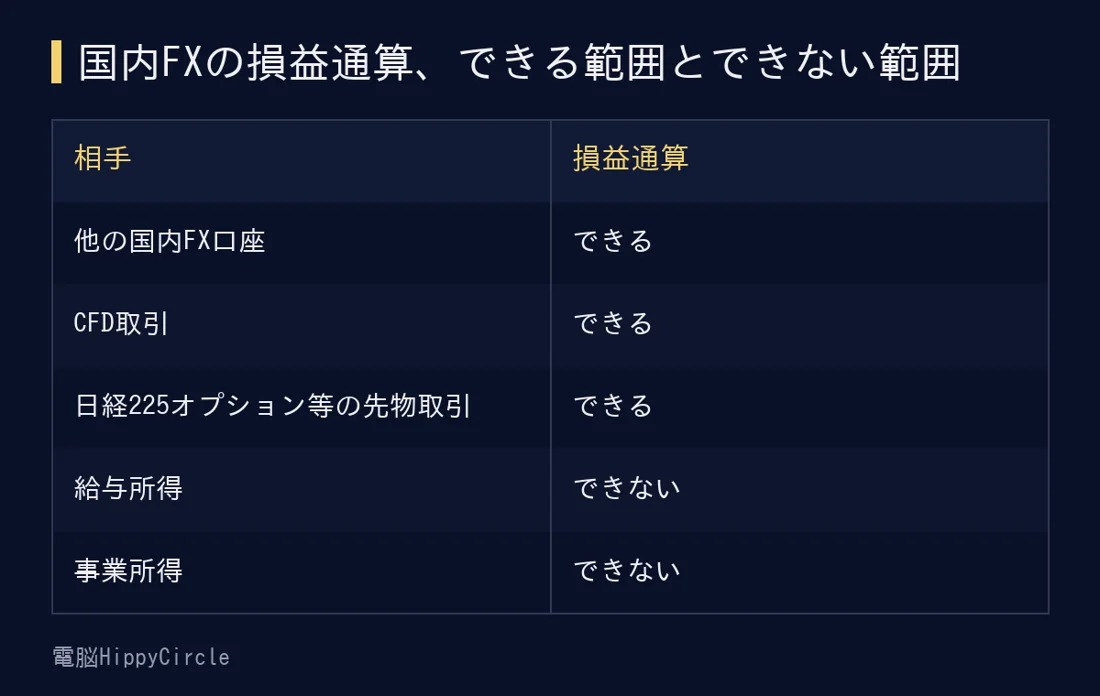
損益通算できるのは「先物取引に係る雑所得等」に区分される取引同士だけです。給与所得・事業所得とは通算できません(国税庁タックスアンサーNo.1522にもとづく、2026年10月8日確認)。
一番の落とし穴:繰越控除は「毎年申告し続けること」が条件
そして、この記事で一番伝えたいのがここです。
損益通算してもなお引ききれない損失は、翌年以後3年間にわたって繰り越し、将来の利益と相殺できる「繰越控除」という制度があります。今年大きく負けても、来年以降に取り返せれば税負担を抑えられる、という仕組みです。
ただし国税庁のタックスアンサーNo.1523によれば、この繰越控除を使うには、損失が生じた年分に申告書付表・計算明細書を添付した確定申告書を提出し、さらにその後も連続して同様の申告書を提出し続ける必要があります。途中で申告をやめてしまうと、それ以降は繰越控除を使えなくなります。「損失が出た年は申告を忘れて、利益が出た年だけ申告しよう」という考え方は通用しない、という点に注意が必要です。
具体例で見る、繰越控除を使うと税額がどう変わるか
数字で見てみます。1年目に50万円の損失が出て、その年に繰越控除の手続きをして確定申告したケースを考えます。2年目に80万円の利益が出た場合、繰越控除を使えば課税対象は80万円−50万円=30万円に圧縮されます。
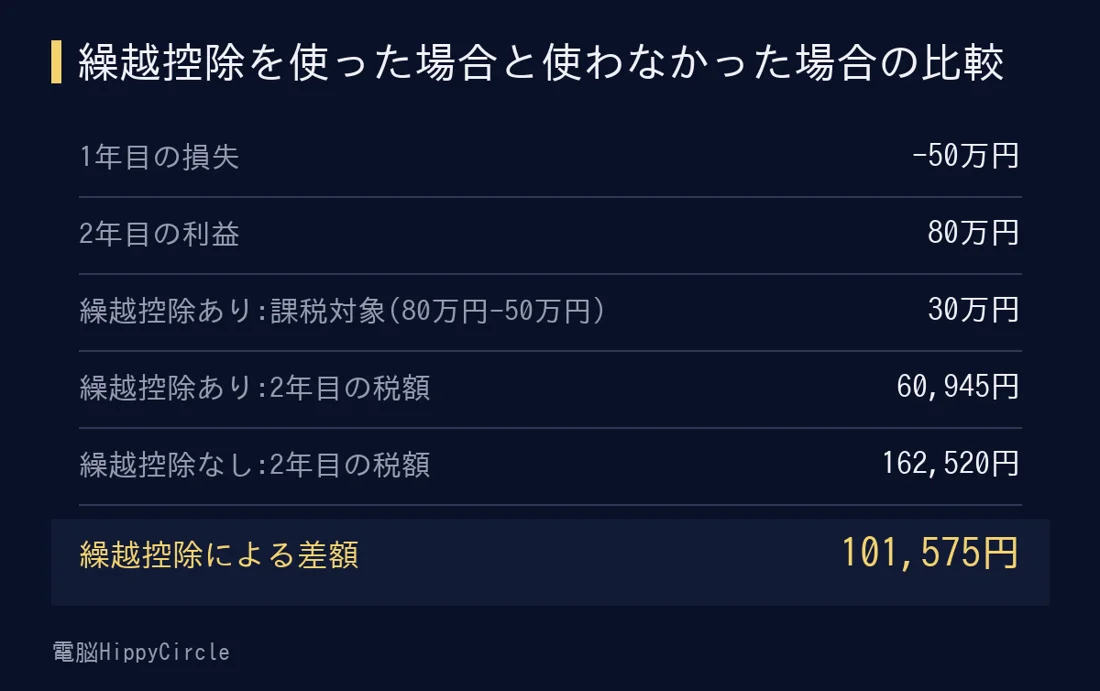
税率20.315%(国税庁タックスアンサーNo.1521、2026年10月8日確認)で計算した例です。繰越控除を使えば、2年目の税額が101,575円少なくなります。
もし1年目に確定申告をしておらず繰越控除の権利がなければ、2年目は80万円全額が課税対象になり、税額は162,520円。繰越控除を使った場合の60,945円と比べると、差は101,575円にもなります。「損失だけの年だから申告しなくていい」と判断してしまうと、この差額をまるごと損することになります。
損失だけで、他に何もない年はどうなる?
会社員で、給与以外の所得の合計が20万円以下であれば、所得税の確定申告は原則不要という「20万円ルール」があります。FXが損失のみであれば、この「給与以外の所得」に加算されるプラスの金額はないため、他に副業などの所得がなければ、この時点では申告不要に該当するケースが多いでしょう(20万円ルールの詳しい条件は、以前の記事「FXの利益、年間いくらまでなら確定申告しなくていい?」で解説しています)。
ただし、ここが今回の一番の注意点です。20万円ルールで申告を省略した年は、繰越控除の起点となる「損失が生じた年分の申告書」を提出していないことになります。将来の利益と相殺する繰越控除を使いたいのであれば、損失だけの年であっても、あえて確定申告をしておく必要があります。「申告しなくていい」と「申告しない方が得」は、必ずしもイコールではありません。
また、所得税の確定申告が不要な場合でも、住民税については別途申告が必要になるケースがある点にも注意が必要です。
よくある質問
Q. 繰越控除は何年目まで使える?
損失が生じた年の翌年以後3年間です。4年目以降に生じた利益とは相殺できません(国税庁タックスアンサーNo.1523)。
Q. 株式投資もしている場合、FXの損失と通算できる?
上場株式等の譲渡損益・配当は「株式等に係る譲渡所得等」という別区分の申告分離課税のため、FXの「先物取引に係る雑所得等」と直接通算することはできません。
繰越控除を使うなら、確定申告の継続を楽にしておく
繰越控除は複数年にわたって申告書を提出し続ける必要があるため、「今年は面倒だから後回し」にしてしまうと権利を失うリスクがあります。
毎年の提出が必要になる分、クラウド会計ソフトを使って申告作業の負担を減らしておくのも一つの方法です。freee会計のようなソフトは、前年のデータを引き継ぎやすく、繰越控除のように複数年にわたる手続きとも相性が良いとされています。
国内FXの損益通算・繰越控除、まとめると
- 課税方式:申告分離課税、税率は所得にかかわらず一律20.315%
- 損益通算:「先物取引に係る雑所得等」の範囲内のみ(他のFX口座・CFD・先物取引等)。給与所得・事業所得とは通算不可
- 繰越控除:翌年以後3年間可能。ただし損失が出た年から毎年連続して確定申告が必要
- 20万円ルールで申告を省略すると、その年を起点にした繰越控除は使えなくなる
まとめ
国内FXの損失は、申告分離課税・損益通算・繰越控除という仕組みの中で扱われます。損失だけの年でも「申告しておいた方が得」になるケースは多く、特に将来また取引を続ける予定がある人は、繰越控除の権利を失わないよう、損失が出た年こそ確定申告を検討する価値があります。
具体的な税額のイメージは、以前の記事「FXの確定申告、税金はいくらかかる?計算方法と注意点を解説」もあわせてご覧ください。
※FX取引には為替相場の変動による元本割れなどのリスクがあります。この記事は損失が出た場合の確定申告の扱いを説明したものであり、損失そのものを推奨するものではありません。
※本記事は国税庁のタックスアンサー(No.1521、No.1522、No.1523)をもとにした一般的な情報提供を目的としたものであり、個別の税務相談への回答ではありません。実際の申告にあたっては、ご自身の状況を踏まえて、最終的な判断は税理士や税務署に確認をお願いします。(2026年10月8日時点の内容にもとづき作成)
#FX #確定申告 #損益通算 #繰越控除 #税金対策
コメント