結論、FX市場は1日9.6兆ドル規模、特定の大口の注文を外から特定するのは基本的に難しい
相場が急に動いたとき、「クジラ(大口の投資家・機関)が仕掛けた」という解説を見かけることがある。結論から言うと、国際決済銀行(BIS)の最新調査では、2025年4月時点の世界の外国為替市場の1日あたりの平均取引高は9.6兆ドルにのぼる。これだけの規模と、株式市場とは違う市場構造があるため、「誰か特定の大口が動かした」と外部から断定することは、基本的に難しい。
この記事では、FX市場の規模に関する一次情報と、なぜ大口の注文が外から特定しにくいのかという市場構造を整理したうえで、「クジラが動かした」という解説を見たときにどう検証すればいいかを考える。
FX市場の規模、一次情報で確認する
国際決済銀行(BIS)は3年に一度、世界の中央銀行と協力して外国為替・デリバティブ市場の取引高を調べる「Triennial Central Bank Survey(トリエニアル・サーベイ)」を実施している。直近の調査は2025年4月分のデータに基づくもので、BIS公式サイトでは以下の数値が公表されている。
- 2025年4月の世界の外国為替市場(OTC)の1日あたり平均取引高は9.6兆ドル
- これは2022年4月調査時点の7.5兆ドルから28%の増加
- 内訳は、スポット取引が3兆ドル(全体の31%)、アウトライト・フォワードが1.8兆ドル(19%)、FXスワップが4兆ドル(42%)、通貨オプション等がその他(7%)
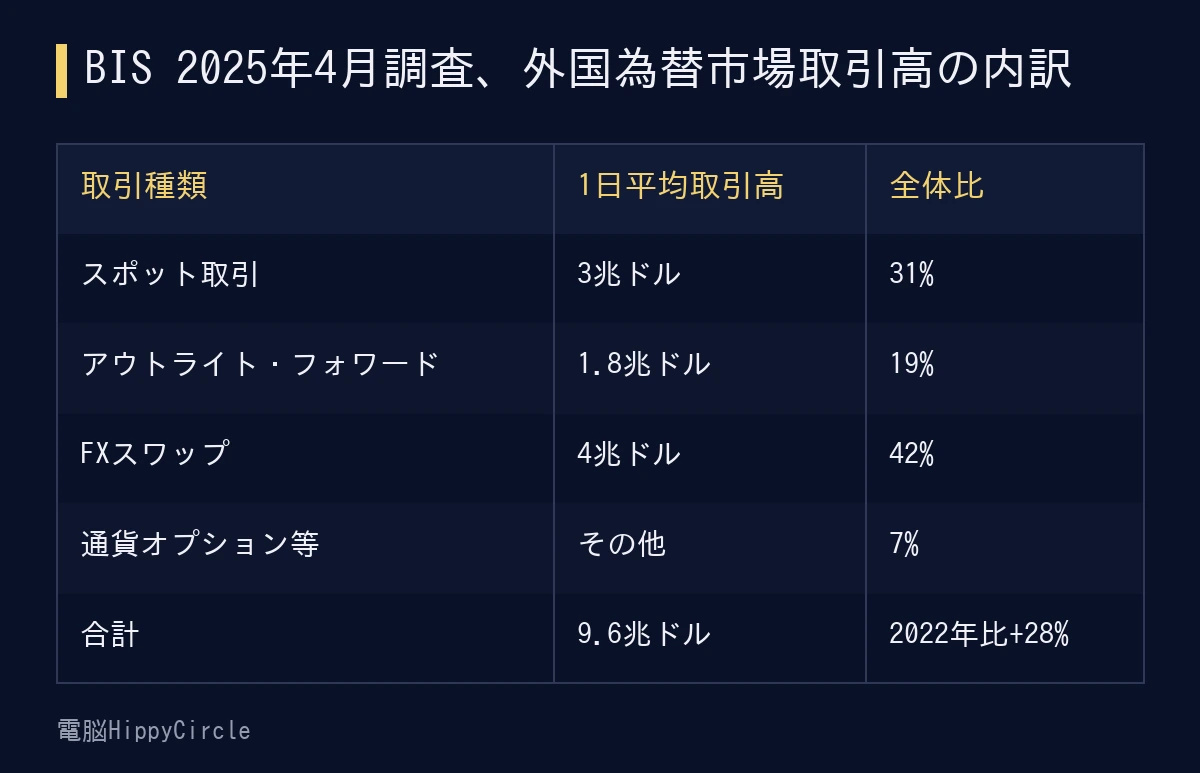
BISが公表した2025年4月調査の、取引種類別の1日平均取引高の内訳を表にまとめました。
画像:Pixabay
この数字の規模感を掴むために比較すると、東京証券取引所の1日の株式売買代金は、通常、数兆円(数百億〜数千億ドル)規模で推移している。為替市場の1日9.6兆ドルという規模は、主要な株式市場の売買代金よりも一桁以上大きい。
この9.6兆ドルという数字は、52の国・地域の中央銀行・金融当局が協力し、1,100を超える銀行・金融機関から取引データを集めて算出されたものだ。サンプルの規模が大きく、かつ各国の中央銀行という公的機関が調査主体になっているため、民間の調査会社の推計よりも信頼性が高い一次情報として扱える数値だ。
なぜ「クジラの注文」を外から特定しにくいのか
株式市場には、取引所という単一の「板」があり、売買注文の状況がある程度リアルタイムで見える仕組みがある(ただし大口注文は分割執行やダークプール利用で見えにくくされることも多い)。
一方、FX市場は銀行間取引(インターバンク市場)を中心に、複数の銀行・ブローカーが分散して取引を仲介する、店頭(OTC)取引の市場だ。単一の中央集権的な取引所が存在せず、ある瞬間にどの銀行がどれだけの注文を抱えているかは、外部からはほぼ分からない。サポート・レジスタンスが注文の集まりとして説明される研究でも、分析されたのはあくまで1つの銀行が保有する注文データであり、市場全体の注文状況を外部から正確に把握すること自体が、研究の世界でも難しい前提になっている。
この構造のため、「〇〇という大口投資家が売った/買った」という解説の多くは、実際の注文データに基づくものではなく、値動きの結果を見た後の推測であることが多い。
為替市場は、株式市場のように「誰がどれだけ注文しているか」が見える仕組みそのものを持っていない。板がない市場である以上、「誰が動かしたか」は多くの場面で推測の域を出ないという前提を持っておく必要がある。
「クジラが動かした」解説を見たときの検証の視点
値動きの解説記事やSNSの投稿を見るとき、以下の視点で立ち止まって考えると、根拠のある情報かどうかを見分けやすくなる。
- 誰の注文かという根拠が示されているか。具体的な取引データの開示(中央銀行の公式発表、規制当局の報告書など)に基づいているのか、それとも値動きの大きさだけから推測しているのか
- 値動きが起きた後に書かれた「後付けの解説」になっていないか。値動きが起きる前に同じ予測がされていたかどうかは、検証の重要な手がかりになる
- 公式な発表(中央銀行の為替介入の公表、大口の機関投資家による保有状況の開示義務のある発表など)と、単なる市場参加者の憶測を区別しているか
- 「クジラが動かした」という説明が、その後の値動きを正確に予測できているか。一度の的中だけで、説明の正しさを判断していないか
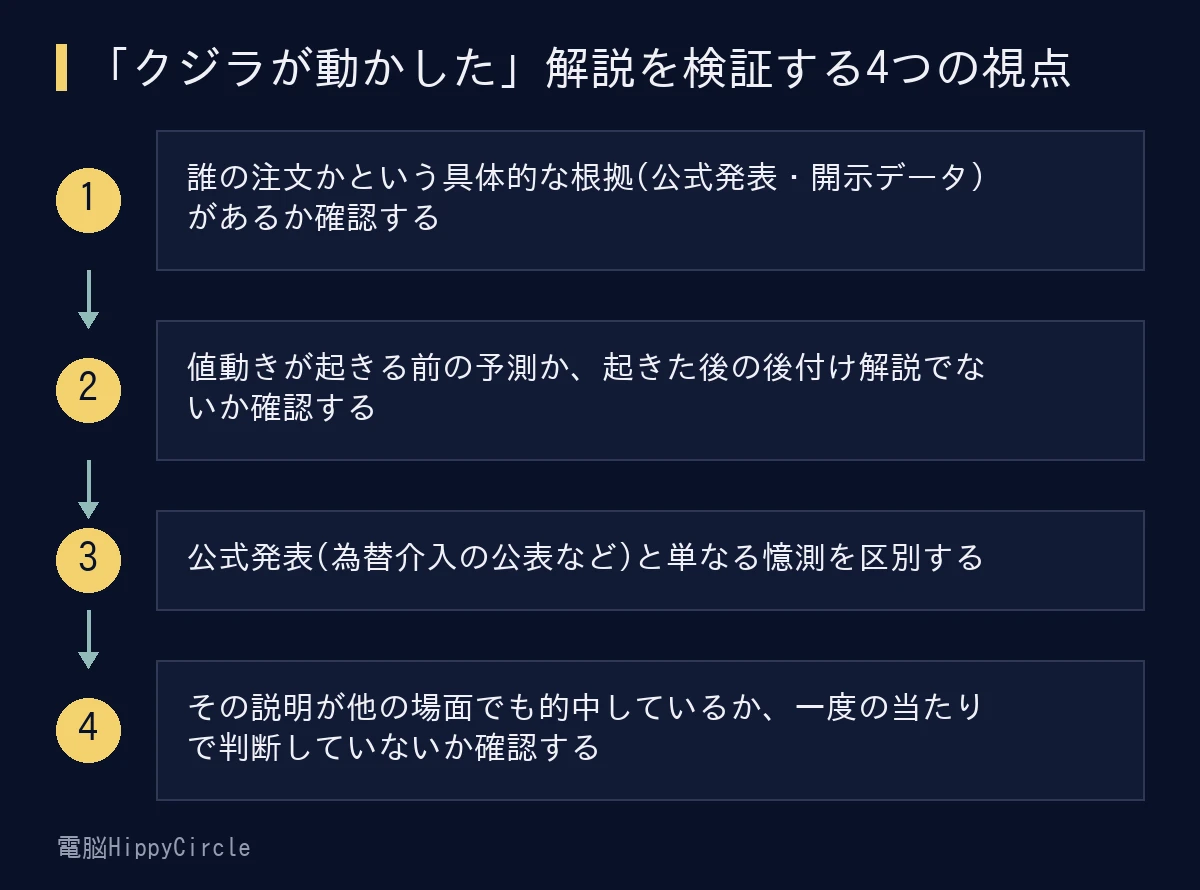
「クジラが動かした」という解説を見たときに確認したい4つの視点をフローにまとめました。
公式に確認できる「大口の動き」としては、各国の中央銀行が為替介入を実施した際に財務省・中央銀行が公表する発表などがある。日本では、財務省が為替介入を実施した場合、実施した月と金額を事後に公表する制度がある。こうした公式発表に基づく情報と、根拠不明の「クジラ」解説は、情報の信頼度が大きく異なる。
逆に言えば、公式な介入発表のように出どころが明示されていない「大口の動き」の解説は、基本的に値動きの結果から逆算した推測の域を出ない。推測そのものが無価値というわけではないが、「推測である」という前提を持って読むかどうかで、情報の受け止め方は変わってくる。
「大口が動いた」ように見える値動きの別の説明
値動きが急に大きくなったとき、実際には単一の大口ではなく、複数の要因が重なって起きていることが多い。例えば、重要な経済指標の発表、複数の通貨ペアで連動した注文の発生、キリのいい数字周辺に集中した損切り注文が連鎖的に発動したことなどが、個別に、あるいは重なって値動きを大きくすることがある。
こうした複数の要因が重なった結果を、後から振り返って「クジラが動かした」という単純な一つの物語にまとめてしまうと、実際に値動きを引き起こした要因を見誤ることになる。値動きの説明としては、「特定の大口の意図」よりも、「複数の注文が同じ方向に重なりやすい条件が整っていた」という見方の方が、市場構造に沿った説明になりやすい。
「クジラが仕掛けた」という説明はドラマチックで説得力があるように感じられやすいが、実際には地味で複数の要因が重なった結果であることが多い、という点は意識しておきたい。
よくある疑問、個人や中小規模の投資家でも相場を一時的に動かせることはある?
1日9.6兆ドルという市場全体の規模に対して、個人や中小規模の投資家が単独で相場の方向を持続的に動かし続けることは難しいと考えられる。ただし、取引参加者が少ない時間帯や、注文が薄い価格帯では、相対的に小さな注文でも一時的に価格が跳ねることがある。これは「特定の大口が相場を操作した」という話とは別で、単純に「その瞬間、その価格帯の売買が薄かった」という市場の薄さの問題として説明できる場合が多い。値動きの急さを見て「大口が動いた」と判断する前に、「その時間帯・価格帯がもともと取引が薄い場面だったのではないか」という可能性も検討する価値がある。
よくある失敗・注意点
- 値動きが大きかっただけで「クジラが動いた」と結論づけ、実際には複数の要因(経済指標の発表、他通貨ペアとの連動、損切り注文の連鎖など)が重なっていた可能性を考えない
- 「クジラの動きを読めば勝てる」という前提で、根拠のない解説を売買判断の材料にしてしまう
- 市場規模の大きさ(1日9.6兆ドル)を理解せず、「特定の一人がすぐに相場を動かせる」と過大評価する。市場全体の規模に対して、個人や中小の機関投資家の注文が与える影響は限定的であることが多い
- BISの調査結果を「毎日の取引高」として誤読する。これは3年に一度の調査月(4月)における平均の数値であり、常に同じ水準が続いているとは限らない
条件別のまとめ
市場規模の大きさと、FX市場特有の分散した取引構造(単一の板がないこと)を理解していれば、「クジラが動かした」という解説を、根拠の有無に注目しながら冷静に受け止められるようになる。公式発表に基づく情報と、値動きを見てからの後付けの推測を区別する習慣が、こうした解説に振り回されないための実務的な対策になる。
他人の相場観をどう読むかという視点では、ケインズの美人投票とFXの関係を扱った記事も参考になる。「自分が正しいと思う価格」だけでなく「他の市場参加者がどう動くと考えられているか」を読む視点は、クジラ解説を検証する際の考え方とも重なる部分がある。
FXは証拠金を上回る損失が生じるリスクがあります。本記事で紹介した取引高の数値は、国際決済銀行(BIS)が公表した2025年4月調査時点のものであり、将来の市場規模や取引動向を保証するものではありません。本記事は市場構造を理解するための情報提供であり、特定の売買手法や成果を保証するものではありません。
※本記事で紹介したデータは、以下の情報源を参照しています(2026年10月時点で確認)。
- Bank for International Settlements「OTC foreign exchange turnover in April 2025」(2025年Triennial Central Bank Survey、BIS公式サイト)
コメント