結論、ダウ平均を使った統計検証では、フィボナッチ比率が偶然以上に効いている証拠は見つかっていない
チャート分析で広く使われる「フィボナッチ・リトレースメント」は、0.382や0.618といった比率のところで価格が反発しやすいという考え方に基づくテクニカル指標だ。しかし、この考え方を長期の株価データで統計的に検証した研究では、「フィボナッチ比率のところで統計的に意味がありそうに見える箇所はあったが、その数は偶然でも起こりうる範囲内だった」という結果が報告されている。
この記事では、その検証研究の内容と、なぜフィボナッチ比率が市場で使われ続けているのかという心理的な背景、そしてこの結果をFXのチャート分析にどう活かせばよいかを整理する。
なお、この研究はFXそのものではなく米国の株式指数を対象にしている点、また一つの研究の結果であり、技術的な分析手法の価値をすべて否定するものではない点は、読み進める前にあらかじめ押さえておいてほしい。
フィボナッチ・リトレースメントとは
画像:Pixabay
フィボナッチ・リトレースメントは、ある値動き(上昇や下落)の始点と終点を結び、その間を0.382、0.5、0.618といった比率で区切ったラインを引くテクニカル分析の手法だ。これらの比率はフィボナッチ数列(1、1、2、3、5、8、13…と、前の2つの数を足していく数列)の比から導かれる「黄金比」に関連する数値で、相場が反転・反発する水準の目安として、多くのトレーダーに使われている。
統計的に検証した研究
この考え方を学術的に検証したのが、シティ大学ロンドンのキャス・ビジネス・スクールに所属するロイ・バチェラー(Roy Batchelor)とリチャード・ラミヤー(Richard Ramyar)が2006年に発表した研究「Magic numbers in the Dow」だ。
この研究では、米国のダウ工業株30種平均の1914年から2002年までの日次データを使い、相場の山と谷を統計的な手法で特定した上で、連続する値動き(トレンド)同士の比率が、フィボナッチ比率や「きりの良い数字(ラウンドナンバー)」の周辺に偏って集まっているかどうかを検証している。
検証では、比較対象となるランダムなデータ(ブートストラップ法という統計手法で作られた、本物のデータの特徴を保ちながら並べ替えたデータ)の分布と、実際のダウ平均のデータの分布を比較する方法が取られた。調べた組み合わせ(比率の種類×相場の局面×計測方法など)は合計144通りにのぼり、このうち統計的に「意味がありそうに見える」水準(90%の信頼区間を超える)に達したのは15個だった。
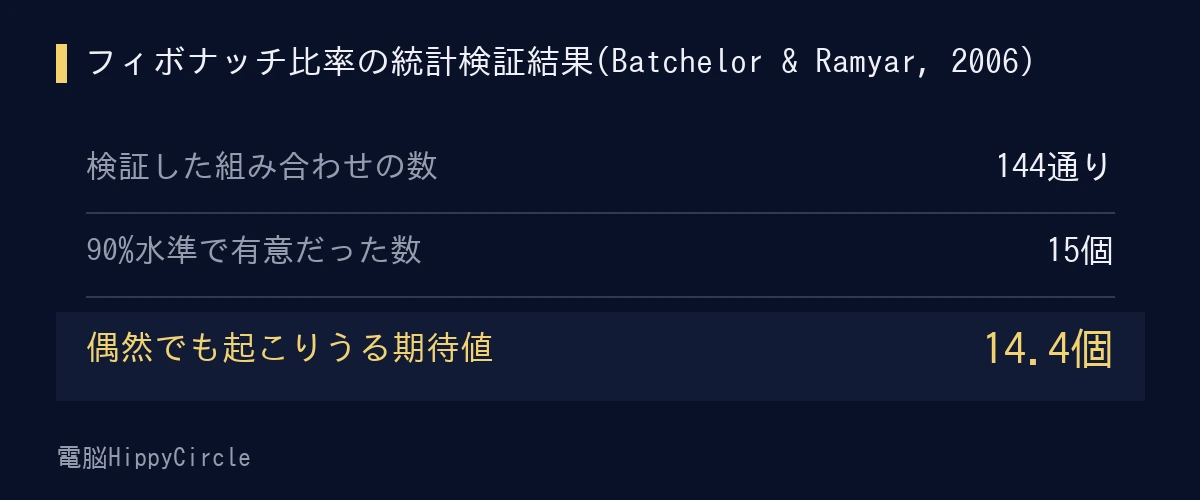
144通りの組み合わせのうち90%水準で有意だったのは15個、偶然でも起こりうる期待値は14.4個でした。
しかし研究チームは、仮にフィボナッチ比率にまったく意味がなく、すべてが偶然によるものだとしても、144通りのテストを行えば、確率の計算上14.4個程度は偶然「意味がありそうに見える」結果が出てしまうと指摘している。実際に観測された15個は、この偶然の期待値14.4個とほとんど変わらない水準だった。研究チームは、この結果が出た比率や局面にも一貫性が見られなかったことから、「フィボナッチ比率や丸めた比率に価格が反発するという考え方には、科学的な裏付けが見当たらない」と結論づけている。
なお、この研究は米国の株式指数(ダウ平均)を対象にしたものであり、FXの通貨ペアを対象にした検証ではない。市場が異なれば参加者の構成や値動きの性質も異なるため、この結論がFXにそのまま当てはまるとは限らない点には注意が必要だ。
研究チームは、検証に使うパラメータ(価格の山・谷を判定する期間の長さ、比率の許容幅など)を変えても結果が大きく変わらないかどうかの感度分析(ブロック長を10日・40日に変える、許容幅を0.01・0.05に変えるなど)も行っており、いずれの設定でも「偶然を上回る根拠は見当たらない」という結論は崩れなかったと報告している。一つの設定だけで出た結果ではない、という点は検証の信頼性を考えるうえで重要な情報だ。
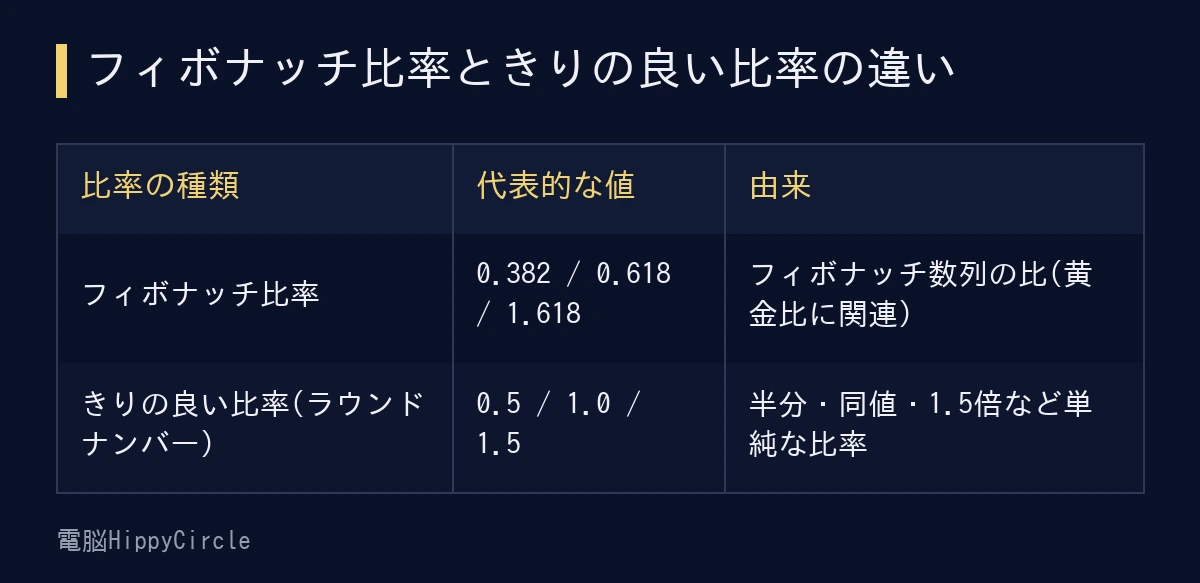
フィボナッチ比率ときりの良い比率(ラウンドナンバー)、それぞれの代表的な値と由来を表にまとめました。
それでもフィボナッチ比率が使われ続ける理由
統計的な裏付けが乏しいにもかかわらず、フィボナッチ比率は現在も多くのトレーダーに使われ続けている。この点について、同じ研究の中では、心理学でいう「アンカリング(anchoring)」という現象が関係している可能性が指摘されている。
アンカリングとは、不確実な状況で判断するとき、人は手元にある数字(それが本来の判断と関係のない数字であっても)を基準点として扱ってしまう傾向のことだ。多くのトレーダーがフィボナッチ比率を目印として意識している以上、「その水準で利益確定や新規エントリーの注文が集まりやすくなる」という、参加者の思い込みが結果的に価格を動かす側面も否定はできない。つまり、比率そのものに物理法則のような根拠があるというより、「多くの人がそこを見ている」という事実が、ある程度自己成就的に働いている可能性がある、という見方だ。
同じ論文では、きりの良い数字(100.00円、150.00円のような価格)に注文が集まりやすい現象についても触れられている。為替アナリストに日々の支持線・抵抗線を予想してもらった別の研究(Osler, 2000)では、実際の価格が、アナリストの予想した水準の付近で反発する頻度が、ランダムに選んだ水準で反発する頻度より高かったことが報告されている。これは、水準そのものに特別な力があるというより、「多くの参加者が同じ水準を意識し、そこに注文を置いている」という構造が、結果として反発を生みやすくしている可能性を示す一例だ。フィボナッチ比率についても、同様の構造を想定する立場はある。
よくある失敗・注意点
- 「フィボナッチ比率で反発するのは統計的に証明されている」と誤解したまま使う。ダウ平均を対象にした検証では、偶然を上回る根拠は確認されていない
- フィボナッチラインが引ける水準すべてを「強力な根拠」として扱い、他の分析と組み合わせずにその水準だけでエントリー・決済を判断する
- 「効果がない」という結果を、「多くのトレーダーが意識する水準として機能する可能性」まで否定する根拠として使ってしまう。これは統計的検証とは別の論点であり、混同しないようにしたい
- 米国株式指数を対象にした研究結果を、FXの通貨ペアにそのまま当てはめて断定する
よくある疑問、フィボナッチを使っているトレーダーが多いなら、使った方が得?
「多くの参加者が見ている水準だから、短期的な注文の集まりやすさに影響しうる」という考え方と、「その比率自体に価格を反発させる力がある」という考え方は、分けて理解する必要がある。前者は、この記事で紹介したアンカリングの議論とも整合するが、後者を裏付ける統計的な証拠は、少なくとも今回紹介した検証では見つかっていない。使うこと自体を否定するものではないが、「比率に根拠がある」という前提だけに頼るのは慎重になった方がよい。
よくある疑問、他のテクニカル指標も同じように統計的根拠が薄いのか?
一概には言えない。バチェラーとラミヤーの論文自体が触れている先行研究のレビュー(Park & Irwin, 2004)によれば、1988年から2004年に発表された92本のテクニカル分析関連の研究のうち、58本が通常の市場を上回る成果を報告し、10本が結果が分かれ、24本は損失を報告したとされている。手法によって検証結果は分かれており、フィボナッチ比率については今回紹介した検証で否定的な結果が出たというのが事実だが、「テクニカル分析全般が無意味」という結論に単純に広げることはできない。
条件別のまとめ
フィボナッチ・リトレースメントを使うこと自体が誤りというわけではない。多くの市場参加者が同じ水準を見ているという事実は、短期的な価格の反応に影響する可能性がある。ただし、この記事で紹介した検証結果を踏まえると、「フィボナッチ比率だから反発する」という因果関係を前提にするのではなく、「多くの人が注目している水準の一つ」として、他の根拠と組み合わせて扱う姿勢が現実的だ。
このように、一見もっともらしく見える分析手法でも、実際に統計検証にかけると偶然の範囲を出ないことがある。確証バイアスで触れたように、「当たった場面」だけを記憶に残しやすい傾向があることも踏まえ、自分が使っている分析手法を定期的に検証する習慣を持ちたい。手元のチャートで検証したい場合は、バックテストツールの選び方も参考にしてほしい。
FXは証拠金を上回る損失が生じるリスクがあります。本記事で紹介した研究は米国株式指数(ダウ平均)を対象にしたものであり、FXでの再現性を示すものではありません。本記事は特定の売買手法の有効性を保証するものではなく、分析手法を検証する視点を提供する情報です。
※本記事で紹介した研究は、以下の情報源を参照しています(2026年10月時点で確認)。
- Batchelor, R. & Ramyar, R.「Magic numbers in the Dow」(Cass Business School, City of London, 2006)
- Park, C.-H. & Irwin, S. H.「The profitability of technical analysis: a review」(AgMAS Research Report 2004-04、University of Illinois、Batchelor & Ramyar論文内での引用による)
- Osler, C. L.「Support for Resistance: Technical Analysis and Intraday Exchange Rates」(Federal Reserve Bank of New York, 2000、Batchelor & Ramyar論文内での引用による)
コメント