結論、ラインは「線」ではなく、その価格帯に集まった注文の塊
サポートライン・レジスタンスラインで価格が反発したり、逆に抜けた途端に勢いがついたりするのは、オカルトでも集団心理だけの話でもない。米ニューヨーク連邦準備銀行のキャロル・オスラー(Carol Osler)が大手外為銀行の実際の注文データを分析した研究によると、利益確定の注文はキリのいい数字そのものに強く集中し、損切りの注文はそこから少しズレた位置に集中する傾向があった。この「注文の集中の仕方の違い」こそが、ラインで反発しやすい理由と、抜けたら勢いがつく理由の両方を説明する。
この記事では、この研究が実際に何を分析し、何を発見したのかを一次情報に基づいて整理し、トレードでどう受け止めればいいかを考える。
何を分析した研究なのか
参照しているのは、オスラーがニューヨーク連邦準備銀行のスタッフレポートとして2001年3月に発表した論文「Currency Orders and Exchange-Rate Dynamics: Explaining the Success of Technical Analysis」だ(後に2003年、学術誌「Journal of Finance」にも掲載されている)。
この論文は、ある大手外為ディーリング銀行の注文ブックにあった、1999年9月1日から2000年4月11日までの条件付き注文(損切り注文・利益確定注文)、合計9,667件を分析している。内訳はドル/円が43%、ユーロ/ドルが33%、ドル/ポンドが24%。注文の平均サイズは580万ドル、中央値は300万ドルだった。
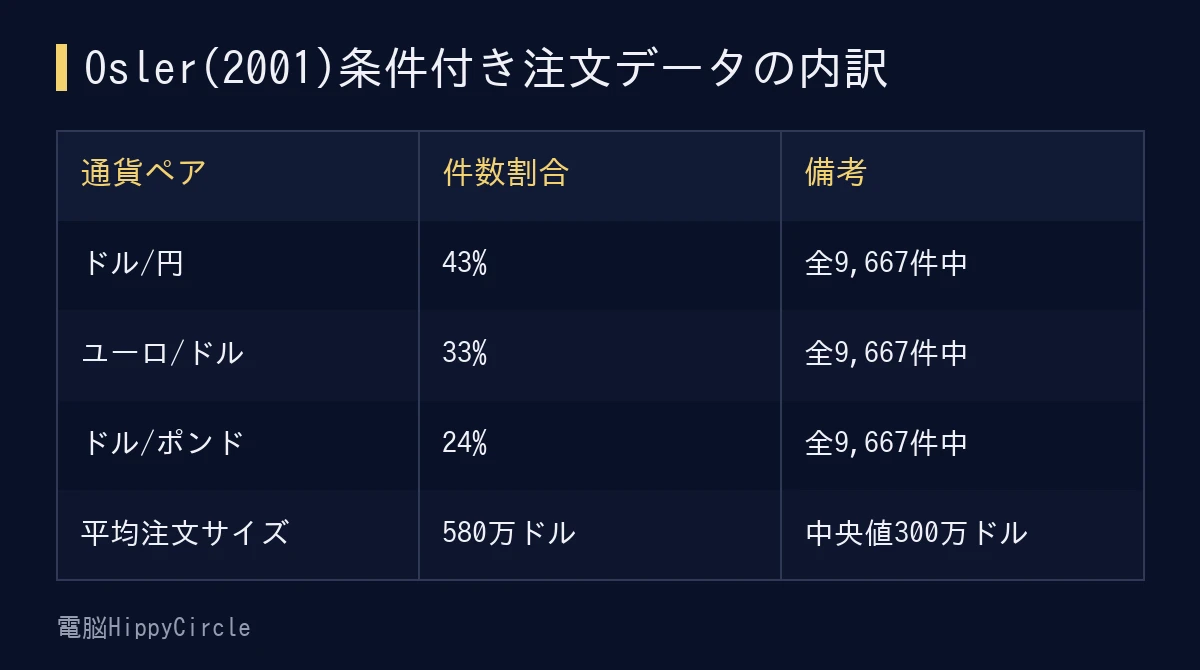
Osler(2001)が分析した条件付き注文9,667件の通貨ペア別割合と注文サイズを表にまとめました。
なぜラインで反発したり、抜けたら勢いがつくのか
画像:Pixabay
論文の核心は、利益確定注文と損切り注文で、キリのいい数字への集まり方が違うという発見だ。
- 利益確定注文は、1.6600のようなキリのいい数字そのものに強く集中する
- 損切り注文は、キリのいい数字から少しズレた位置に集中する。買いの損切り注文なら数字のやや上(例: 1.6600ではなく1.6605)、売りの損切り注文なら数字のやや下に置かれる傾向がある
これが価格の動きにどう影響するか。利益確定注文は「約定すると、それまでの流れに逆らう方向の注文」になる(例えば上昇中の相場で、キリのいい数字の手前に売りの利益確定注文が集中していれば、そこで上昇が止まりやすい)。だから、キリのいい数字そのもの=サポート・レジスタンスで反発が起きやすい。
一方、損切り注文は「約定すると、それまでの流れを後押しする方向の注文」になる。キリのいい数字をわずかに越えた位置に損切り注文が集まっているので、数字を一度抜けると、そこに置かれた損切り注文が連続的に発動し、同じ方向への値動きが加速しやすい。
つまり「ラインで止まる」のと「ラインを抜けたら伸びる」のは、同じ現象(注文の集中)の、別の側面として説明できる、というのがこの研究の主張だ。
キリのいい数字そのものと、そこからわずかにズレた位置、この2つの別々の場所に異なる種類の注文がたまっているという点が、この研究のポイントだ。注文が置かれる場所が違うからこそ、反発と加速という逆の効果が同時に説明できる。
具体例、キリのいい数字をはさんだ注文の配置イメージ
架空の例で整理する。米ドル/円が120.00円に接近している場面を想定する。
- 120.00円そのものの近辺に、利益確定の売り注文(上昇中のロングポジションを利益確定したい注文)が集中している
- 120.05円あたりに、損切りの買い注文(ショートポジションの損切り、価格が上がったら買い戻す注文)が集中している
この状態で価格が119円台から上昇してくると、120.00円手前で利益確定の売り注文が次々と約定し、いったん上昇が止まりやすい(これがレジスタンスとして機能する場面)。
逆に、何らかの理由で120.00円を一度突破してしまうと、120.05円付近に集中していた損切りの買い注文が連続して発動し、買いの勢いが一段と強まりやすい(抜けたら伸びる、という現象)。
この研究はこうした注文の集まり方の違いが、価格に与える影響をシミュレーションでも確認している。ただし、ここで重要な限定がある。この分析はあくまで1つの銀行の注文ブックを対象にしたものであり、FX市場全体の注文を網羅したものではない。論文自身も「この銀行のデータが全ての外為ディーラーの注文を代表していると証明することはできない」と明記している。それでも、分析対象の銀行は銀行・非銀行の金融機関から中央銀行、事業法人、個人、ヘッジファンドまで幅広い顧客層を抱えており、極端に特殊なデータではないと論文は述べている。
そもそも損切り・利益確定の注文はなぜ使われるのか
この論文は、条件付き注文(損切り・利益確定)がそもそもなぜ市場で広く使われているのかについても触れている。摩擦のない完全な市場(取引が即時に成立し、情報が全員に同時に行き渡り、全員が完全に合理的に判断できる市場)を前提にした理論では、こうした条件付き注文は非効率な戦略だとされる(Dybvig, 1988)。
しかし実際のFX市場には、注文の成立に数十秒から数分かかる、価格が刻一刻と変化し個人や企業が常時監視し続けることは現実的でない、ディーラー自身にも1日あたりの損失上限といった社内ルールがある、といった「理論どおりにいかない事情」が存在する。条件付き注文は、こうした現実の制約の中で、顧客とディーラーの双方にとって合理的な手段として使われている。論文によれば、分析対象の銀行では条件付き注文が全体の取引量の5〜10%を占めると推計されている。
また、キリのいい数字に注文が集中する現象自体は、FX市場に限った話でもない。論文は、株式がまだ1/8ドル単位で価格表示されていた時代(2001年4月に完全に廃止)の株式注文データでも、1/8の整数倍、特に整数そのものへの強い集中が複数の研究(Osborne, 1962、Niederhoffer, 1965など)で確認されていたことを紹介している。つまり「キリのいい数字に注文が集まりやすい」という傾向自体は、FXだけの特殊な現象ではなく、価格がつく市場に一般的に見られる人間の行動パターンだと考えられる。
よくある失敗・注意点
- 「ラインで必ず反発する」「ラインを抜けたら必ず伸びる」と思い込む。この研究が示すのは傾向であり、個別の値動きを保証するものではない
- この研究の数字(利益確定14.8%/9.8%のような比率は別の処分効果研究のものであり、この論文とは別)を混同して引用する。数字は研究ごとに正確に紐づけて理解する必要がある
- 「全てのキリのいい数字が同じ強さのサポート・レジスタンスになる」と捉える。注文の集中度は数字の桁(00、50、000など)や通貨ペアによっても変わりうる
- 1つの銀行のデータという限定を無視し、「FX市場全体で証明された事実」として扱う
よくある疑問、個人トレーダーがこの研究をどう使えばいい?
この研究は売買シグナルを提供するものではない。ただ、「なぜサポート・レジスタンスが意識されるのか」という根拠を知っておくと、ラインの意味を理解したうえで、自分のエントリー・損切りの置き場所を考えやすくなる。たとえば、損切り注文をキリのいい数字のすぐ近くに置くと、他の多くのトレーダーの損切り注文と同じ価格帯に重なりやすく、一時的な値動きだけで刈られてしまう可能性がある、という考え方も、この研究の構造から導ける視点の一つだ。
損切り注文の置き場所を少し工夫するだけでも、他のトレーダーの注文群との重なりを避けられる可能性がある、というのは実務上意味のある視点だ。
よくある疑問、25年前のデータが、今の相場にもそのまま当てはまる?
分析対象のデータは1999年から2000年のものであり、現在の市場とは、電子取引プラットフォームの普及や高頻度取引の存在など、取引の仕組みそのものに違いがある。この点は、この研究をそのまま現在の相場に当てはめる際の限定として意識しておく必要がある。
一方で、「キリのいい数字に注文が集まりやすい」という人間の行動パターンそのものは、取引の仕組みが変わっても大きく変わるものではないと考えられる。実際、サポート・レジスタンスという概念は、この論文が発表された後も、現在のテクニカル分析の解説で変わらず使われ続けている。研究が示したのは特定の時代のデータだが、その背景にある「人はキリのいい数字を基準に注文を置きやすい」という傾向自体は、時代が変わっても参考にする価値があると考えられる。
条件別のまとめ
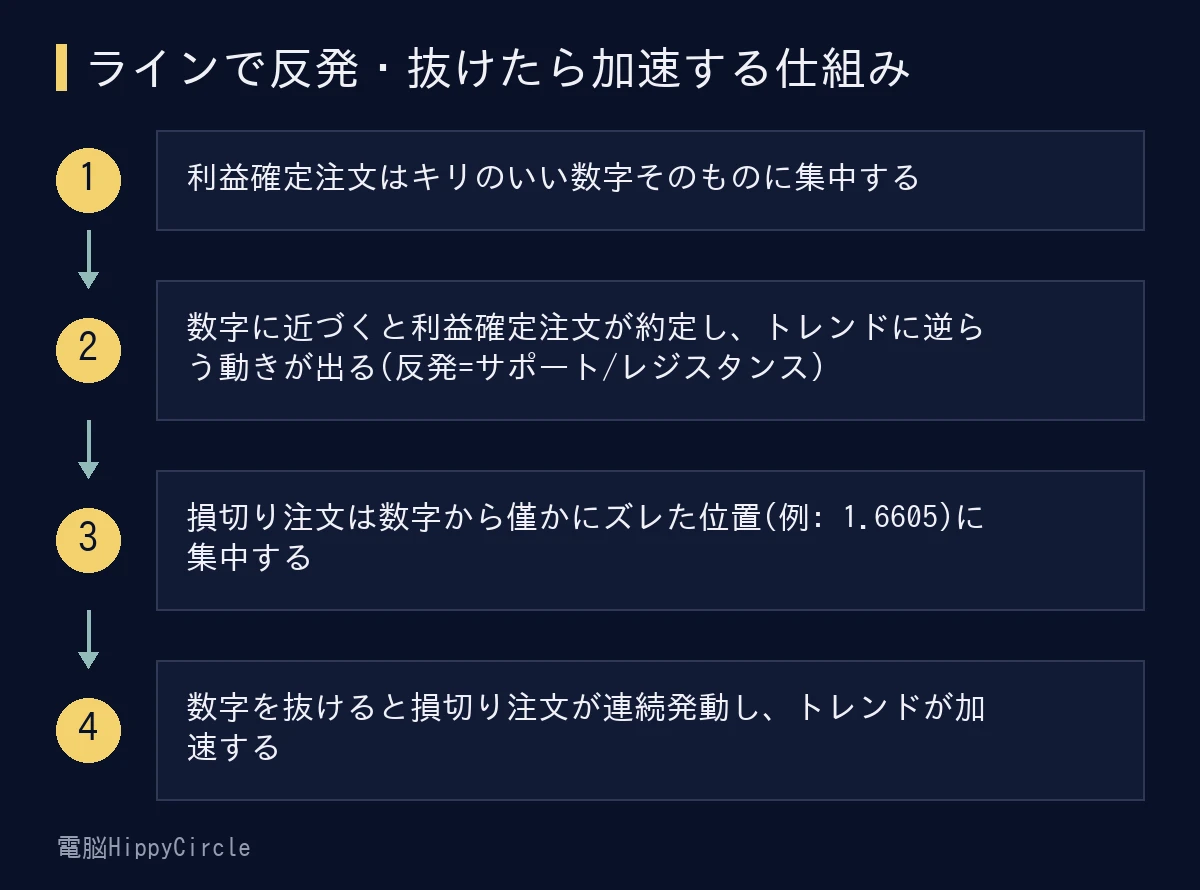
サポートで反発する仕組みと、レジスタンスを抜けた後に勢いがつく仕組みを、利益確定注文・損切り注文の集中位置の違いからフローにまとめました。
キリのいい数字の手前で反発が起きやすいのは、利益確定注文がその数字そのものに集中しやすいため。数字を抜けた後に勢いがつきやすいのは、損切り注文がその数字からわずかにズレた位置に集中しやすいため。この2つは別々の現象ではなく、同じ「注文の集まり方の違い」から生まれる、という理解がこの研究の一次情報における核心だ。
テクニカル分析の根拠を一次情報で確認するという観点では、フィボナッチ・リトレースメントに統計的な裏付けがあるのかを調べた記事も参考になる。ラインや比率がなぜ意識されるのかを、思い込みではなく検証可能な形で捉える視点は共通している。
FXは証拠金を上回る損失が生じるリスクがあります。本記事で紹介した研究は1999年から2000年にかけての1つの外為銀行の注文データを対象にしたものであり、他の銀行・現在の市場構造・全ての通貨ペアに同じ傾向が当てはまることを保証するものではありません。本記事は値動きの構造を理解するための情報提供であり、特定の売買手法や成果を保証するものではありません。
※本記事で紹介した研究は、以下の情報源を参照しています(2026年10月時点で確認)。
- Osler, C. L.「Currency Orders and Exchange-Rate Dynamics: Explaining the Success of Technical Analysis」(Federal Reserve Bank of New York, Staff Reports, 2001年3月)
コメント